
تصور کنید ۲۰ هزار یورو برای یک شرکت خارجی حواله کرده اید. چند روز از انتقال گذشته، اما فروشنده می گوید هنوز پولی به حسابش نرسیده است. با بانک یا ارائه دهنده حواله تماس می گیرید و به شما اعلام می شود که پرداخت انجام شده است.
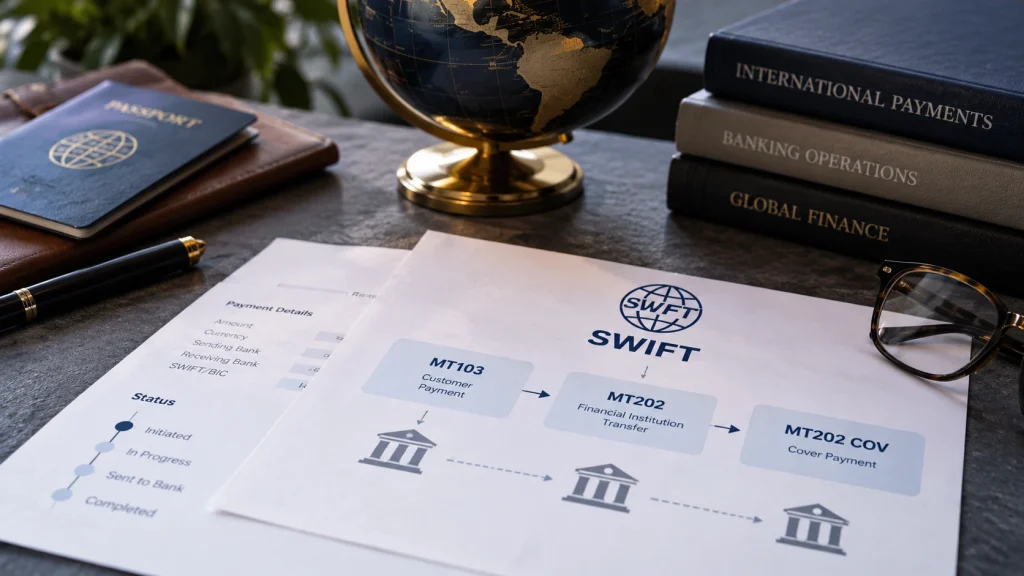
ممکن است در مدارکی که دریافت می کنید، عباراتی مانند MT103، MT202 یا MT202 COV دیده شوند. اگر با این اصطلاحات آشنا نباشید، تشخیص اینکه پول در چه مرحله ای قرار دارد دشوار می شود.
آیا صدور MT202 یعنی مبلغ به مقصد رسیده است؟ MT103 چه اطلاعاتی درباره حواله می دهد؟ چرا ممکن است یک پرداخت هم پیام مربوط به مشتری داشته باشد و هم پیام جداگانه ای برای انتقال میان بانک ها؟
برای پاسخ به این سوالات باید ابتدا تفاوت این پیام ها را بشناسیم.
در ساختار قدیمی شبکه SWIFT، پیام MT103 برای پرداخت مشتری به مشتری استفاده می شد، در حالی که MT202 به انتقال وجه میان موسسات مالی مربوط بود. نوع دیگری از این پیام به نام MT202 COV نیز برای بخش بین بانکی پرداخت هایی کاربرد داشت که از روش Cover انجام می شدند.
البته سیستم پیام رسانی بانکی در سال های اخیر تغییر کرده است. از نوامبر ۲۰۲۵، استاندارد ISO 20022 در پرداخت های برون مرزی مشمول CBPR+ جایگزین پیام های اصلی قدیمی شده است. در این ساختار، پیام هایی مانند pacs.008، pacs.009 و pacs.009 COV نقش مهمی دارند.
در این مقاله از مای صراف تفاوت MT202 و MT103 را بررسی می کنیم، توضیح می دهیم MT202 COV چه کاربردی داشته و نشان می دهیم این اطلاعات چطور می توانند برای درک وضعیت یا پیگیری یک حواله بین المللی مفید باشند.
MT202 چیست؟
MT202 یکی از پیام های قدیمی شبکه SWIFT بود که برای انتقال وجه میان موسسات مالی استفاده می شد.
عنوان فنی این پیام Financial Institution Transfer است.
برای درک کاربرد آن، باید به این نکته توجه کنید که بانک ها علاوه بر پرداخت های مشتریان، تراکنش ها و تسویه های مالی مخصوص به خودشان را نیز انجام می دهند.
برای مثال، ممکن است یک بانک بخواهد مبلغی را به بانک دیگری منتقل کند یا پرداختی را میان حساب های بانکی تسویه کند.
در ساختار قدیمی سوئیفت، MT202 می توانست برای ارسال دستور مربوط به این نوع انتقال ها استفاده شود.
نکته مهم این است که در MT202 معمولی، تمرکز اصلی روی موسسات مالی بود، نه شخصی که در نهایت قرار است پولی دریافت کند.
به عنوان مثال، این پیام برای توضیح مستقیم چنین پرداختی طراحی نشده بود:
«یک مشتری ۱۰ هزار یورو برای شرکت خارجی ارسال کرده است.»
بلکه بیشتر به انتقال مبلغی مشخص از یک موسسه مالی به موسسه دیگر مربوط می شد.
بنابراین اگر در اسناد یک تراکنش با MT202 روبرو شدید، نباید تنها براساس نام آن نتیجه بگیرید که وجه به حساب گیرنده نهایی واریز شده است.
MT202 معمولی به انتقال میان بانک ها مربوط بود و به تنهایی مدرک واریز پول به حساب یک مشتری مشخص محسوب نمی شد.
MT103 چیست؟
MT103 یکی دیگر از پیام های شناخته شده شبکه سوئیفت بود که برای پرداخت های مشتریان استفاده می شد.
نام فنی آن Single Customer Credit Transfer است.
وقتی شخص یا شرکتی قصد داشت وجهی را برای شخص یا شرکت دیگری ارسال کند، اطلاعات مربوط به دستور پرداخت می توانست در قالب MT103 ثبت شود.
برای مثال، فرض کنید می خواستید شهریه دانشگاهی در خارج از کشور را پرداخت کنید. بانک فرستنده باید اطلاعاتی درباره مبلغ، حساب دانشگاه و سایر جزئیات حواله در اختیار بانک دریافت کننده قرار می داد.
در ساختار قدیمی، پیام MT103 می توانست شامل اطلاعات زیر باشد:
- نام و مشخصات فرستنده
- اطلاعات گیرنده یا Beneficiary
- مبلغ حواله
- نوع ارز
- مشخصات بانک های مرتبط
- شناسه پرداخت یا Reference
- توضیحات مربوط به تراکنش
- اطلاعات مربوط به نحوه تقسیم بعضی هزینه های بانکی
به همین دلیل، MT103 برای بررسی یک پرداخت مشتری کاربرد بیشتری نسبت به MT202 معمولی داشت.
اگر برای دانشگاه یا شرکتی پول فرستاده باشید، اطلاعات مربوط به پرداخت مشتری می توانند نشان دهند دستور انتقال با چه مشخصاتی ارسال شده است.
البته نباید یک نکته را فراموش کرد.
وجود MT103 به تنهایی ثابت نمی کند که مبلغ به حساب گیرنده واریز شده و در دسترس او قرار گرفته است.
این پیام به دستور پرداخت مربوط بود، اما واریز نهایی پول به حساب مقصد مرحله دیگری از فرایند انتقال است.
تفاوت MT103 و MT202 چیست؟
تفاوت اصلی این دو پیام در نوع پرداختی است که برای آن طراحی شده بودند.
MT103 به پرداخت مشتری مربوط می شد، اما MT202 برای انتقال میان موسسات مالی کاربرد داشت.
جدول زیر تفاوت های مهم آنها را نشان می دهد.
| موضوع | MT103 | MT202 |
|---|---|---|
| کاربرد اصلی | پرداخت مشتری به مشتری | انتقال میان موسسات مالی |
| اطلاعات مشتری نهایی | اطلاعات فرستنده و گیرنده را دارد | در MT202 معمولی وجود ندارد |
| شناسایی Beneficiary | مربوط به گیرنده پرداخت مشتری است | تمرکز روی موسسه مالی دریافت کننده است |
| کاربرد در پرداخت شهریه | مرتبط با دستور پرداخت مشتری | مستقیما برای اثبات پرداخت مشتری نیست |
| نقش در تراکنش | ارسال اطلاعات پرداخت مشتری | انتقال یا تسویه بین بانکی |
| پیام متناظر در ISO 20022 | pacs.008 | pacs.009 |
| کاربرد در Cover Payment | پیام پرداخت مشتری | MT202 معمولی برای Cover طراحی نشده بود |
این تفاوت ها زمانی اهمیت بیشتری پیدا می کنند که یک حواله از مسیر بانک های واسط انجام شده باشد.
در چنین شرایطی ممکن است علاوه بر پیام پرداخت مشتری، پیام جداگانه ای هم برای تامین و تسویه وجه وجود داشته باشد.
اینجاست که مفهوم MT202 COV مطرح می شود.
MT202 COV چیست؟
MT202 COV نسخه مخصوصی از پیام انتقال بین بانکی بود که برای پرداخت های مشتری از روش Cover استفاده می شد.
برای شناخت این پیام، ابتدا باید بدانیم که در بعضی حواله های بین المللی، ارسال اطلاعات پرداخت و تسویه واقعی پول از دو مسیر مرتبط اما جداگانه انجام می شوند.
به این روش Cover Payment گفته می شود.
در مدل قدیمی، بانک فرستنده اطلاعات پرداخت مشتری را از طریق MT103 به بانک گیرنده ارسال می کرد. در مقابل، انتقال وجه مربوط به همان پرداخت در مسیر بانک های کارگزار با MT202 COV انجام می شد.
بنابراین یک حواله می توانست دو بخش داشته باشد:
MT103: پیام مربوط به پرداخت مشتری
MT202 COV: پیام مربوط به Cover و تسویه بین بانکی همان پرداخت
اما چرا اصلا به پیام جداگانه ای نیاز بود؟
بانک هایی که در مسیر تسویه پول قرار داشتند، باید اطلاعات کافی درباره پرداخت اصلی در اختیار می داشتند تا بتوانند بررسی های قانونی و بانکی را انجام دهند.
در گذشته، استفاده از MT202 معمولی برای پرداخت های Cover این مشکل را داشت که اطلاعات کافی درباره مشتریان اصلی تراکنش را در اختیار بانک های واسط قرار نمی داد.
به همین دلیل، MT202 COV در سال ۲۰۰۹ وارد استانداردهای SWIFT شد.
این پیام علاوه بر اطلاعات مربوط به انتقال بین بانکی، داده های مرتبط با پرداخت مشتری اصلی را نیز حمل می کرد.
وجود این اطلاعات برای بررسی های مربوط به مبارزه با پولشویی، تحریم ها و شناخت طرفین تراکنش اهمیت داشت.
MT202 چه تفاوتی با MT202 COV دارد؟
شباهت نام این دو پیام ممکن است باعث شود آنها را یکسان در نظر بگیرید، اما کاربردشان متفاوت بود.
MT202 معمولی برای انتقال وجه میان موسسات مالی طراحی شده بود. یعنی خود تراکنش ماهیت بین بانکی داشت.
در مقابل، MT202 COV برای پوشش یک پرداخت مشتری مشخص استفاده می شد.
برای مثال، اگر یک بانک بخواهد مبلغی را برای عملیات مالی خود به بانک دیگری منتقل کند، این انتقال می توانست در ساختار قدیمی با MT202 انجام شود.
اما اگر همان بانک قرار باشد وجه مربوط به حواله یک مشتری را از مسیر بانک های کارگزار تسویه کند، در روش Cover از MT202 COV استفاده می شد.
بنابراین می توان تفاوت این دو را چنین توضیح داد:
- MT202 برای انتقال وجه میان بانک ها بود.
- MT202 COV برای انتقال وجه میان بانک ها در ارتباط با یک پرداخت مشتری مشخص استفاده می شد.
این تفاوت در استاندارد جدید ISO 20022 نیز وجود دارد.
در ساختار جدید، pacs.009 معمولی به انتقال میان موسسات مالی مربوط است، در حالی که pacs.009 COV برای Cover یک پرداخت مشتری از نوع pacs.008 استفاده می شود.
طبق راهنمای SWIFT، pacs.009 COV نباید به جای pacs.008 یا برای یک انتقال معمولی بین بانکی استفاده شود.
Cover Payment چگونه کار می کند؟
فرض کنید در یک کشور زندگی می کنید و قصد دارید ۲۰ هزار یورو به حساب شرکتی در کشور دیگری انتقال دهید.
بانک شما با بانک شرکت مقصد رابطه مستقیم مناسبی برای تسویه پول ندارد، اما می تواند از طریق بانک های کارگزار پرداخت را انجام دهد.
در روش Cover، اطلاعات پرداخت و وجه مربوط به آن از دو مسیر مرتبط عبور می کنند.
مسیر اول: ارسال اطلاعات پرداخت مشتری
در این بخش، بانک فرستنده پیام مربوط به پرداخت شما را برای بانک گیرنده ارسال می کند.
اطلاعات پیام نشان می دهند:
- چه کسی پول را فرستاده است.
- مبلغ پرداخت چقدر است.
- ارز تراکنش چیست.
- گیرنده نهایی چه کسی است.
- پول باید به کدام حساب منتقل شود.
در ساختار قدیمی SWIFT، این بخش با MT103 شناخته می شد.
امروزه در چارچوب CBPR+ از پیام pacs.008 برای انتقال اطلاعات مربوط به Customer Credit Transfer استفاده می شود.
به این ترتیب، بانک مقصد از وجود دستور پرداخت مشتری مطلع می شود.
مسیر دوم: انتقال Cover
در کنار ارسال اطلاعات پرداخت، باید مبلغ مربوط به تراکنش نیز از طریق روابط بانکی تسویه شود.
اگر بانک مبدا و مقصد حساب مستقیم مناسبی نزد یکدیگر نداشته باشند، ممکن است یک یا چند بانک کارگزار وارد مسیر شوند.
در ساختار قدیمی، MT202 COV برای این بخش استفاده می شد.
در استاندارد جدید ISO 20022 نیز pacs.009 COV نقش متناظر را دارد.
در نتیجه، یک پرداخت مشتری می تواند دو پیام مرتبط داشته باشد:
Direct: pacs.008
Cover: pacs.009 COV
این دو پیام مربوط به یک تراکنش هستند، اما هدف متفاوتی دارند.
پیام اول اطلاعات پرداخت مشتری را منتقل می کند و پیام دوم به تسویه وجه مربوط به همان پرداخت اختصاص دارد.
تفاوت Cover Payment و Serial Payment چیست؟
تمام حواله های بین المللی از روش Cover انجام نمی شوند.
یکی دیگر از روش های انتقال بانکی، Serial Payment است.
تفاوت این دو روش در نحوه عبور دستور پرداخت و مسیر تسویه وجه است.
Serial Payment چیست؟
در روش Serial، دستور پرداخت از یک موسسه مالی به موسسه بعدی منتقل می شود تا در نهایت به بانک مقصد برسد.
برای مثال، مسیر پرداخت می تواند به این شکل باشد:
بانک فرستنده ← بانک واسط اول ← بانک واسط دوم ← بانک مقصد
در این ساختار، پیام پرداخت در زنجیره ای از بانک ها حرکت می کند و هر موسسه نقش مربوط به خود را در فرایند انتقال انجام می دهد.
تعداد بانک های درگیر به مسیر حواله بستگی دارد.
Cover Payment چیست؟
در روش Cover، بانک مقصد می تواند اطلاعات پرداخت مشتری را از مسیر مستقیم تری دریافت کند، اما وجه مربوط به تراکنش از طریق شبکه بانک های کارگزار تسویه می شود.
به زبان ساده، دو مسیر وجود دارد.
مسیر پیام مشتری:
بانک فرستنده ← بانک مقصد
مسیر تسویه Cover:
بانک فرستنده ← بانک یا بانک های واسط ← بانک مربوط به تسویه مقصد
همین تفاوت باعث می شود در پرداخت های Cover، پیام های جداگانه ای برای اطلاعات مشتری و تسویه بین بانکی وجود داشته باشد.
چرا در Cover Payment دو مسیر وجود دارد؟
بانک های کشورهای مختلف همیشه حساب مستقیم نزد یکدیگر ندارند.
فرض کنید بانک فرستنده می خواهد مبلغی را به یورو برای بانک دیگری تسویه کند، اما رابطه بانکی مستقیم لازم برای انجام این کار وجود ندارد.
در چنین شرایطی، بانک های Correspondent می توانند نقش واسط را ایفا کنند.
روش Cover به بانک مقصد اجازه می دهد اطلاعات دستور پرداخت مشتری را دریافت کند، در حالی که وجه مربوط به همان پرداخت از مسیر بانکی دیگری در حال تسویه است.
این روش در پرداخت های بین المللی کاربرد دارد، اما ممکن است شرایطی ایجاد کند که پیام اصلی پرداخت زودتر از وجه Cover به مقصد برسد.
در چنین وضعیتی، بانک گیرنده از وجود پرداخت مطلع است، اما هنوز ممکن است نتواند وجه را در اختیار مشتری قرار دهد.
اگر MT103 یا pacs.008 به مقصد برسد، اما Cover نرسیده باشد چه می شود؟
این وضعیت یکی از موضوعات مهم در پیگیری پرداخت های Cover است.
فرض کنید بانک مقصد پیام مربوط به پرداخت مشتری را دریافت کرده است، اما هنوز وجه Cover در مسیر بانک های کارگزار قرار دارد.
ممکن است Cover به دلایل مختلفی با تاخیر مواجه شده باشد.
برای مثال:
- بانک واسط هنوز پرداخت را پردازش نکرده باشد.
- تراکنش در حال بررسی بانکی باشد.
- اطلاعات تکمیلی مورد نیاز باشد.
- محدودیت های بانکی بر پرداخت تاثیر گذاشته باشند.
- مبلغ در شرایط خاص مسدود یا توقیف شده باشد.
در چنین وضعیتی، بانک دریافت کننده می داند دستور پرداختی برای یک Beneficiary مشخص وجود دارد، اما تسویه وجه هنوز کامل نشده است.
آیا بانک مقصد باید به محض دریافت پیام پرداخت، حساب گیرنده را بستانکار کند؟
خیر، لزوما چنین الزامی وجود ندارد.
طبق راهنمای Market Practice سال ۲۰۲۶ شبکه SWIFT، بانک دریافت کننده باید براساس سیاست های مدیریت ریسک خود درباره واریز وجه پیش از تایید دریافت Cover تصمیم بگیرد.
ممکن است بانک تا زمان تکمیل تسویه منتظر بماند.
این وضعیت توضیح می دهد که چرا گاهی بانک اعلام می کند پیام پرداخت را دریافت کرده، اما هنوز پول در حساب مشتری قابل استفاده نیست.
البته برای مشخص شدن علت واقعی تاخیر، باید وضعیت همان تراکنش بررسی شود.
UETR چه ارتباطی میان MT103 و MT202 COV ایجاد می کند؟
UETR یکی از شناسه های مهم برای شناسایی و رهگیری پرداخت های سوئیفت است.
این عبارت مخفف Unique End-to-End Transaction Reference است.
برای درک بهتر، می توانید UETR را تا حدی شبیه شماره رهگیری مرسوله پستی در نظر بگیرید.
با استفاده از این شناسه، بانک های مرتبط می توانند پرداخت مشخصی را در مسیر انتقال شناسایی کنند.
در ساختار قدیمی SWIFT، از سال ۲۰۱۸ استفاده از UETR برای پیام هایی مانند MT103، MT202 و MT202 COV الزامی شد.
در پرداخت های Cover نیز لازم بود شناسه UETR پیام MT202 COV با UETR پرداخت مشتری مربوط به آن یکسان باشد.
این ارتباط در استاندارد ISO 20022 نیز حفظ شده است.
طبق راهنمای رسمی SWIFT در آوریل ۲۰۲۶، پیام های pacs.008 و pacs.009 COV که به یک Cover Payment مربوط هستند، باید UETR مشترک داشته باشند.
وجود این شناسه مشترک کمک می کند دو پیام به عنوان بخش های یک تراکنش شناسایی شوند.
برای مثال، اگر بانک مقصد پیام پرداخت مشتری را دریافت کرده باشد، اما وجه Cover هنوز به مرحله تسویه نرسیده باشد، بانک های مرتبط می توانند با استفاده از اطلاعات رهگیری، وضعیت بخش های مختلف انتقال را بررسی کنند.
برای مشتری، مهم ترین نتیجه این است که UETR می تواند در زمان پیگیری حواله بسیار مفید باشد.
به همین دلیل بهتر است در صورت امکان، این شناسه را همراه با رسید و سایر اطلاعات تراکنش نگه دارید.
MT202 چه اطلاعاتی را نشان می داد؟
در ساختار قدیمی SWIFT، پیام MT202 بیشتر به اطلاعات موسسات مالی و جزئیات انتقال بین بانکی مربوط می شد.
بسته به نوع تراکنش، اطلاعات موجود در این پیام می توانست شامل موارد زیر باشد:
- شماره مرجع تراکنش
- تاریخ ارزش یا Value Date
- مبلغ انتقال
- ارز پرداخت
- مشخصات بانک فرستنده
- اطلاعات بانک های کارگزار
- اطلاعات موسسه مالی دریافت کننده
نکته مهم این است که MT202 معمولی برای نمایش جزئیات پرداخت یک مشتری به مشتری دیگر طراحی نشده بود.
برای مثال، فرض کنید شخصی یک سند MT202 ارائه می کند و می گوید این مدرک ثابت می کند ۵۰ هزار یورو به حساب شرکت شما واریز شده است.
در چنین شرایطی باید اطلاعات را دقیق تر بررسی کنید.
ممکن است سند نشان دهنده یک انتقال میان موسسات مالی باشد، اما به تنهایی ثابت نکند مبلغ به حساب شرکت مورد نظر واریز شده است.
برای اثبات پرداخت مشتری، باید بتوان تراکنش را به گیرنده و حساب مشخص مرتبط کرد.
MT202 COV چه اطلاعات بیشتری داشت؟
پیام MT202 COV برای ایجاد شفافیت بیشتر در پرداخت های Cover طراحی شده بود.
به همین دلیل، علاوه بر اطلاعات مربوط به انتقال بین بانکی، داده هایی درباره Customer Credit Transfer اصلی نیز در آن وجود داشت.
در ساختار قدیمی، این پیام شامل بخشی برای اطلاعات انتقال میان موسسات مالی و بخش دیگری برای مشخصات پرداخت مشتری بود.
این اطلاعات به بانک های واسط کمک می کردند بدانند وجهی که از مسیر آنها عبور می کند، مربوط به چه پرداختی است.
برای مثال، بانک واسط می توانست اطلاعات لازم درباره فرستنده و گیرنده اصلی تراکنش را بررسی کند.
این موضوع به ویژه برای کنترل های مربوط به تحریم ها، مبارزه با پولشویی و شناخت طرفین پرداخت اهمیت داشت.
در استاندارد ISO 20022 نیز همین منطق ادامه پیدا کرده است.
پیام pacs.009 COV دارای بخشی با عنوان Underlying Customer Credit Transfer است که اطلاعات مربوط به پرداخت مشتری پایه را حمل می کند.
طبق راهنماهای SWIFT، داده های مربوط به پرداخت اصلی باید در مسیر Cover حفظ شوند تا بانک های درگیر بتوانند بررسی های لازم را انجام دهند.
آیا MT202 رسید پرداخت مشتری محسوب می شود؟
برای یک مشتری عادی، MT202 معمولا مدرکی نیست که لازم باشد به عنوان رسید اصلی پرداخت درخواست کند.
دلیل آن به کاربرد این پیام برمی گردد.
MT202 معمولی برای انتقال وجه میان موسسات مالی بود، نه اثبات پرداخت یک مشتری به حساب مشتری دیگر.
برای مثال، فرض کنید ۷۵۰۰ یورو برای شهریه دانشگاهی در خارج از کشور ارسال کرده اید.
اگر دانشگاه از شما مدرک پرداخت بخواهد، بهتر است سندی ارائه کنید که اطلاعات مربوط به همان پرداخت را نشان دهد.
این اطلاعات می توانند شامل مبلغ، ارز، تاریخ، نام گیرنده و شماره مرجع تراکنش باشند.
در ساختار قدیمی، اطلاعات Customer Transfer ممکن بود در MT103 وجود داشته باشند.
در استاندارد جدید، پیام pacs.008 برای انتقال اعتبار مشتری میان موسسات مالی به کار می رود.
با این حال، حتی این پیام ها نیز لزوما واریز نهایی وجه را تایید نمی کنند.
باید میان ثبت یا ارسال دستور پرداخت و اضافه شدن مبلغ به حساب قابل استفاده گیرنده تفاوت قائل شد.
اگر می خواهید این موضوع را دقیق تر بررسی کنید، مطالعه مقاله رسید حواله دقیقا چه چیزی را ثابت می کند و چه چیزی را نه؟ می تواند مفید باشد.
آیا MT103 و MT202 در سال ۲۰۲۶ هنوز استفاده می شوند؟
برای پاسخ باید میان اصطلاحاتی که در مکاتبات بانکی استفاده می شوند و استاندارد اصلی پیام رسانی امروز تفاوت بگذاریم.
MT103 و MT202 برای سال ها در ساختار پیام های SWIFT کاربرد داشتند و هنوز هم بسیاری از کاربران با این نام ها آشنا هستند.
اما در نوامبر ۲۰۲۵، دوره همزیستی پیام های MT و ISO 20022 برای پرداخت های برون مرزی مشمول CBPR+ به پایان رسید.
از آن زمان، پیام های اصلی این حوزه براساس استاندارد ISO 20022 مبادله می شوند.
جدول زیر پیام های قدیمی و ساختارهای متناظر جدید را نشان می دهد.
| پیام قدیمی | پیام متناظر در ISO 20022 |
|---|---|
| MT103 | pacs.008 |
| MT202 | pacs.009 |
| MT202 COV | pacs.009 COV |
| MT205 COV | pacs.009 COV |
البته تغییر استاندارد به این معنا نیست که اصطلاحات قدیمی به طور کامل از مکالمات بانکی حذف شده اند.
ممکن است در سال ۲۰۲۶ نیز دانشگاه، شرکت یا حتی یک کارشناس مالی از شما MT103 یا MT202 درخواست کند.
در چنین شرایطی نباید تصور کنید بانک حتما یک پیام قدیمی MT صادر کرده است.
گاهی این نام ها همچنان برای اشاره عمومی به اطلاعات یا مدارک انتقال استفاده می شوند.
مهم این است که بدانید طرف مقابل چه اطلاعاتی می خواهد و آیا سندی که دریافت کرده اید، برای شناسایی و پیگیری تراکنش مناسب است یا خیر.
pacs.009 چیست؟
pacs.009 یکی از پیام های استاندارد ISO 20022 است که برای انتقال اعتبار میان موسسات مالی استفاده می شود.
نام فنی آن Financial Institution Credit Transfer است.
این پیام از نظر کاربرد کلی به MT202 قدیمی شباهت دارد، اما ساختار اطلاعات آن براساس استاندارد جدید طراحی شده است.
در پرداخت های بین المللی، باید میان pacs.009 معمولی و pacs.009 COV تفاوت قائل شد.
pacs.009 معمولی
این پیام برای انتقال وجه میان موسسات مالی استفاده می شود.
در چنین پرداختی، خود تراکنش ماهیت بین بانکی دارد.
pacs.009 COV
این پیام برای بخش Cover یک Customer Credit Transfer پایه از نوع pacs.008 کاربرد دارد.
به عبارت دیگر، پشت این پیام یک پرداخت مشتری مشخص وجود دارد.
SWIFT تاکید می کند که pacs.009 COV نباید به جای pacs.008 استفاده شود و باید با یک پرداخت مشتری پایه مرتبط باشد.
بنابراین همان تفاوتی که در گذشته میان MT202 و MT202 COV وجود داشت، در ساختار جدید نیز حفظ شده است.
آیا pacs.009 COV فقط نام جدید MT202 COV است؟
از نظر کاربرد کلی، pacs.009 COV جایگزین MT202 COV در استاندارد ISO 20022 محسوب می شود.
اما بهتر است این تغییر را فقط عوض شدن نام پیام ندانیم.
استاندارد ISO 20022 ساختار دقیق تری برای ثبت و انتقال اطلاعات مالی فراهم کرده است.
در پیام های جدید، داده های مربوط به پرداخت در قالب بخش های مشخص تری قرار می گیرند.
برای مثال، در pacs.009 COV اطلاعات مربوط به پرداخت مشتری در بخش Underlying Customer Credit Transfer ثبت می شوند.
همچنین UETR مشترک کمک می کند پیام های Direct و Cover به یک تراکنش واحد مرتبط شوند.
در نتیجه، اگرچه منطق اصلی پرداخت Cover تغییر نکرده، ساختار داده ها و استاندارد پیام رسانی متفاوت شده است.
چرا MT202 COV برای Compliance اهمیت داشت؟
یکی از دلایل اصلی معرفی MT202 COV، افزایش شفافیت در پرداخت های بین المللی بود.
پیش از معرفی این پیام، اگر از MT202 معمولی برای بخش Cover یک پرداخت مشتری استفاده می شد، ممکن بود بانک واسط اطلاعات کافی درباره فرستنده و گیرنده اصلی نداشته باشد.
در چنین شرایطی، بررسی تراکنش برای بانک های درگیر دشوارتر می شد.
این مسئله به ویژه در کنترل های زیر اهمیت داشت:
- مقررات تحریمی
- مبارزه با پولشویی یا AML
- شناخت مشتری یا KYC
- شناسایی فرستنده و گیرنده نهایی
- بررسی منبع و مقصد واقعی پرداخت
MT202 COV در سال ۲۰۰۹ برای پاسخ به این نیاز وارد استانداردهای SWIFT شد.
با استفاده از آن، اطلاعات مهم مربوط به پرداخت مشتری اصلی در مسیر Cover نیز در اختیار موسسات مالی قرار می گرفت.
در ساختار ISO 20022، پیام pacs.009 COV همین هدف را دنبال می کند و اطلاعات پرداخت پایه را در قالب مشخصی حمل می کند.
یک مثال کاربردی از MT103 و MT202 COV
فرض کنید دانشجویی باید ۱۲ هزار پوند شهریه دانشگاهی در بریتانیا را پرداخت کند.
دانشگاه اطلاعات حساب بانکی خود را در اختیار دانشجو قرار داده است.
این اطلاعات شامل نام دانشگاه، شماره حساب، مبلغ شهریه، Student ID و مشخصات بانک مقصد هستند.
حالا فرض کنیم پرداخت در ساختار قدیمی SWIFT و از روش Cover انجام می شد.
مرحله اول: پیام MT103
بانک فرستنده اطلاعات پرداخت دانشجو را برای بانک دانشگاه ارسال می کرد.
بانک دریافت کننده از طریق این پیام متوجه می شد که چه کسی پرداخت را انجام داده، مبلغ چقدر است و پول باید به کدام گیرنده اختصاص پیدا کند.
مرحله دوم: پیام MT202 COV
در کنار دستور پرداخت مشتری، وجه مربوط به همان ۱۲ هزار پوند باید از طریق روابط و حساب های بانکی تسویه می شد.
اگر بانک های واسط در مسیر حضور داشتند، پیام MT202 COV می توانست برای بخش Cover استفاده شود.
مرحله سوم: تسویه و واریز وجه
بعد از تکمیل فرایند تسویه و بررسی های لازم، مبلغ به حساب دانشگاه واریز می شد.
اما هنوز ممکن بود یک مرحله دیگر باقی مانده باشد.
مرحله چهارم: ثبت شهریه در پرونده دانشجو
دانشگاه باید پرداخت دریافت شده را با شماره Student ID تطبیق می داد و در پرونده دانشجو ثبت می کرد.
به این ترتیب، یک پرداخت شهریه می توانست چند وضعیت متفاوت داشته باشد:
- دستور پرداخت ارسال شده است.
- Cover تسویه شده است.
- مبلغ به حساب دانشگاه واریز شده است.
- دانشگاه پرداخت را به پرونده دانشجو اختصاص داده است.
این مراحل لزوما همزمان انجام نمی شوند.
به همین دلیل ممکن است دانشجو رسید پرداخت داشته باشد، اما وضعیت شهریه در پورتال دانشگاه هنوز تغییر نکرده باشد.
اگر حواله نرسیده باشد، MT202 چه کمکی به پیگیری می کند؟
اگر دریافت کننده اعلام کند پول هنوز به حسابش نرسیده، بهتر است ابتدا اطلاعات مربوط به پرداخت مشتری را بررسی کنید.
برای بیشتر کاربران، داشتن MT202 معمولی اولین نیاز نیست.
اطلاعات زیر معمولا برای شروع پیگیری مفیدتر هستند:
- مبلغ حواله
- ارز پرداخت
- تاریخ انتقال
- نام گیرنده یا Beneficiary
- شماره حساب مقصد
- شناسه Reference
- شماره UETR
- تاییدیه پرداخت یا Payment Confirmation
- وضعیت تراکنش در سیستم رهگیری بانک، در صورت دسترسی
اگر پرداخت از روش Cover انجام شده باشد، بانک های مرتبط می توانند با استفاده از اطلاعات تراکنش و UETR بررسی کنند که پیام Direct و بخش Cover در چه وضعیتی قرار دارند.
همان طور که توضیح دادیم، در استاندارد فعلی SWIFT، پیام های pacs.008 و pacs.009 COV مربوط به یک Cover Payment باید UETR مشترک داشته باشند.
این ویژگی به بانک ها کمک می کند دو بخش مرتبط پرداخت را شناسایی کنند.
بنابراین اگر حواله با تاخیر مواجه شده است، بهتر است از ارائه دهنده خدمات بپرسید:
شماره مرجع و UETR پرداخت چیست و تراکنش در چه مرحله ای قرار دارد؟
این سوال معمولا کاربرد بیشتری نسبت به درخواست صرف یک سند MT202 دارد.
آیا مشتری عادی باید MT202 دریافت کند؟
در بیشتر حواله های معمول، نیازی نیست مشتری حتما MT202 داشته باشد.
MT202 و پیام متناظر جدید آن، pacs.009، اساسا برای انتقال میان موسسات مالی طراحی شده اند.
برای مشتری، مهم تر این است که بتواند پرداخت خودش را شناسایی و پیگیری کند.
به همین دلیل بهتر است مطمئن شوید:
- اطلاعات گیرنده صحیح ثبت شده اند.
- مبلغ و ارز حواله درست هستند.
- Reference مورد نیاز وارد شده است.
- رسید یا تاییدیه قابل پیگیری دارید.
- شماره مرجع تراکنش را دریافت کرده اید.
- در صورت تاخیر، بانک یا ارائه دهنده خدمات امکان بررسی وضعیت پرداخت را دارد.
اگر شخصی برای اثبات یک حواله فقط یک MT202 معمولی ارائه کرده است، باید بررسی شود آیا سند به پرداخت مشتری مورد نظر و حساب گیرنده ارتباط قابل اثباتی دارد یا خیر.
صرف وجود نام MT202 برای تایید واریز وجه کافی نیست.
۶ اشتباه رایج درباره MT202 و MT103
درک نادرست اصطلاحات بانکی ممکن است باعث شود وضعیت یک حواله را اشتباه تفسیر کنید.
در ادامه چند برداشت اشتباه رایج را بررسی می کنیم.
۱. MT202 یعنی پول به حساب من رسیده است
خیر. MT202 معمولی برای انتقال میان موسسات مالی طراحی شده بود.
این پیام به تنهایی ثابت نمی کند که وجه به حساب یک مشتری مشخص واریز شده است.
۲. MT202 و MT202 COV یک پیام هستند
این تصور درست نیست.
MT202 معمولی مربوط به انتقال بین بانکی بود، اما MT202 COV برای بخش Cover یک پرداخت مشتری کاربرد داشت و اطلاعات پرداخت اصلی را نیز حمل می کرد.
۳. هر حواله SWIFT حتما MT103 و MT202 دارد
خیر. پرداخت های بین المللی می توانند از روش های متفاوتی انجام شوند.
برای مثال، مسیر انتقال ممکن است Serial یا Cover باشد. نوع پیام های مورد استفاده به ساختار پرداخت و بانک های درگیر بستگی دارد.
۴. MT103 یعنی پول حتما به حساب Beneficiary واریز شده است
نه لزوما.
MT103 به دستور پرداخت مشتری مربوط بود، اما واریز نهایی وجه به حساب گیرنده مرحله جداگانه ای محسوب می شد.
۵. در سال ۲۰۲۶ بانک ها هنوز فقط MT103 و MT202 ارسال می کنند
در محدوده پرداخت های برون مرزی CBPR+، استاندارد ISO 20022 جایگزین ساختار اصلی پیام های قدیمی شده است.
امروزه پیام هایی مانند pacs.008 و pacs.009 در این حوزه کاربرد دارند، هرچند نام های قدیمی هنوز در بعضی مکاتبات استفاده می شوند.
۶. برای پیگیری حواله فقط نام پیام بانکی اهمیت دارد
خیر. شناسه هایی مانند UETR و شماره مرجع پرداخت اهمیت بیشتری برای شناسایی و رهگیری تراکنش دارند.
به همین دلیل بهتر است هنگام دریافت رسید، اطلاعات قابل پیگیری حواله را نیز بررسی کنید.
اگر کسی از شما MT103 یا MT202 درخواست کرد چه کار کنید؟
گاهی دانشگاه، شرکت یا دریافت کننده از شما می خواهد سند MT103 یا MT202 حواله را ارسال کنید.
قبل از درخواست مدرک، بهتر است مشخص کنید دقیقا به چه اطلاعاتی نیاز دارد.
ممکن است هدف دریافت کننده این باشد که بداند:
- آیا دستور پرداخت صادر شده است؟
- آیا مشخصات گیرنده درست بوده است؟
- آیا بانک مقصد پیام پرداخت را دریافت کرده است؟
- آیا Cover تسویه شده است؟
- آیا مبلغ به حساب نهایی واریز شده است؟
این سوالات به مراحل متفاوتی از فرایند پرداخت مربوط هستند.
برای مثال، اگر دانشگاه چنین پیامی برای شما ارسال کند:
Please send us the MT103
ممکن است منظورش دریافت مدرکی باشد که اطلاعات لازم برای پیدا کردن پرداخت را نشان دهد.
در سال ۲۰۲۶ ممکن است ارائه دهنده حواله به جای یک MT103 قدیمی، تاییدیه پرداخت یا اطلاعات مرتبط با pacs.008 را در اختیار شما قرار دهد.
در این شرایط بهتر است روی نام سند تمرکز نکنید.
مهم این است که مدرک به همان تراکنش مربوط باشد و بتوان از اطلاعات آن برای بررسی پرداخت استفاده کرد.
می توانید از بانک یا ارائه دهنده خدمات درباره Proof of Payment، Payment Confirmation و شماره مرجع قابل پیگیری سوال کنید.
برای حواله بین المللی چه مدارکی را نگه داریم؟
بهتر است رسید و مدارک مربوط به حواله را تا زمانی که دریافت کننده وصول پول را تایید نکرده، نگه دارید.
در صورت بروز اختلاف یا تاخیر، این اطلاعات می توانند به بررسی وضعیت پرداخت کمک کنند.
مدارکی که بهتر است نگهداری شوند عبارتند از:
- رسید حواله ارزی
- شماره Transaction Reference
- شناسه UETR در صورت وجود
- Invoice یا فاکتور
- اطلاعات حساب بانکی مقصد
- Reference پرداخت
- قرارداد مربوط به تراکنش
- مکاتبات مهم با دریافت کننده
برای مثال، اگر دانشگاه اعلام کند شهریه هنوز در پرونده دانشجو ثبت نشده است، رسید حواله و شماره دانشجویی می توانند به بخش مالی برای شناسایی پرداخت کمک کنند.
در پرداخت های تجاری نیز نگهداری فاکتور، قرارداد و مشخصات حواله برای بررسی اختلافات احتمالی مفید است.
البته نوع اسناد و اطلاعاتی که دریافت می کنید به روش حواله و ارائه دهنده خدمات بستگی دارد.
MT202 برای کاربران ایرانی چه اهمیتی دارد؟
برای بیشتر کاربران ایرانی که قصد انتقال پول به خارج از کشور را دارند، دانستن تمام جزئیات فنی پیام MT202 ضروری نیست.
آنچه اهمیت بیشتری دارد، شناخت تفاوت میان دستور پرداخت، تسویه بین بانکی و واریز نهایی وجه است.
این موضوع در پرداخت هایی مانند موارد زیر کاربرد دارد:
- شهریه دانشگاه
- هزینه زندگی
- فاکتورهای تجاری
- خرید خدمات خارجی
- اجاره خانه
- پرداخت های شرکتی
- انتقال پول به حساب خارجی
فرض کنید بعد از انجام حواله، بانک یا ارائه دهنده پرداخت سندی در اختیار شما قرار می دهد و اعلام می کند که حواله انجام شده است.
اگر روی سند عبارت MT202 دیده شود، نباید فقط براساس نام آن نتیجه بگیرید که پول به حساب گیرنده رسیده است.
بهتر است چند موضوع را بررسی کنید.
اول اینکه پرداخت مشتری مربوط به چه فرستنده و گیرنده ای بوده است.
دوم اینکه شماره Reference یا UETR تراکنش چیست.
سوم اینکه بانک مقصد چه وضعیتی برای پرداخت ثبت کرده است.
اگر حواله از روش Cover انجام شده باشد، ممکن است لازم باشد وضعیت تسویه Cover نیز بررسی شود.
در نهایت، مهم است بدانید آیا دریافت کننده مبلغ را در حساب یا سیستم مالی خودش ثبت کرده است یا خیر.
اگر درباره مدارک حواله یا نحوه پیگیری آن سوال دارید، می توانید اطلاعات پرداخت را با کارشناسان مای صراف بررسی کنید.
جمع بندی
تفاوت MT103 و MT202 در ساختار قدیمی SWIFT به کاربرد آنها مربوط می شد.
MT103 برای پرداخت مشتری بود، اما MT202 برای انتقال وجه میان موسسات مالی استفاده می شد.
در کنار این دو پیام، MT202 COV نیز برای بخش بین بانکی پرداخت های مشتری از روش Cover کاربرد داشت.
در ساختار قدیمی، یک Cover Payment می توانست با دو پیام مرتبط انجام شود:
MT103 + MT202 COV
پس از مهاجرت به ISO 20022، همین منطق در محدوده مربوط با پیام های زیر ادامه پیدا کرده است:
pacs.008 + pacs.009 COV
در این ساختار، UETR مشترک کمک می کند پیام Direct و پیام Cover به عنوان بخش های یک تراکنش شناسایی شوند.
اما برای فرستنده پول، مهم ترین موضوع فقط نوع پیام بانکی نیست.
باید مشخص باشد حواله با چه اطلاعاتی ارسال شده، در چه مرحله ای قرار دارد و آیا مبلغ به حساب نهایی گیرنده واریز شده است یا خیر.
اگر پرداختی با تاخیر مواجه شده، بهتر است رسید حواله و شماره مرجع تراکنش را در اختیار داشته باشید و از بانک یا ارائه دهنده خدمات درباره وضعیت واقعی انتقال سوال کنید.
همچنین می توانید برای بررسی اطلاعات حواله، مدارک پرداخت یا روش پیگیری تراکنش با کارشناسان مای صراف مشورت کنید.
[مشاوره درباره حواله و پیگیری تراکنش] | [مشاهده خدمات حواله ارزی]
سوالات متداول درباره MT202
آیا MT202 ثابت می کند پول به حساب گیرنده رسیده است؟
خیر. MT202 معمولی مربوط به انتقال وجه میان موسسات مالی است و به تنهایی ثابت نمی کند مبلغ به حساب یک مشتری مشخص واریز شده است. برای اطمینان از واریز نهایی باید وضعیت تراکنش یا تایید بانک و گیرنده بررسی شود.
تفاوت MT202 و MT202 COV چیست؟
MT202 برای انتقال وجه میان موسسات مالی استفاده می شد. اما MT202 COV برای بخش Cover یک پرداخت مشتری طراحی شده بود و علاوه بر اطلاعات بین بانکی، اطلاعات مربوط به Customer Credit Transfer اصلی را نیز حمل می کرد.
تفاوت MT103 و MT202 COV چیست؟
MT103 پیام مربوط به پرداخت مشتری بود و اطلاعات فرستنده و گیرنده را شامل می شد. در مقابل، MT202 COV برای انتقال و تسویه Cover همان پرداخت از طریق بانک های کارگزار استفاده می شد.
آیا یک حواله می تواند هم MT103 و هم MT202 COV داشته باشد؟
بله. در روش Cover Payment قدیمی، این دو پیام می توانستند بخش های متفاوت یک پرداخت باشند. در استاندارد ISO 20022، پیام های pacs.008 و pacs.009 COV نقش های متناظر را دارند.
آیا UETR در Direct و Cover یکسان است؟
بله. طبق استاندارد فعلی SWIFT، پیام های pacs.008 و pacs.009 COV مربوط به یک Cover Payment باید UETR یکسانی داشته باشند. این شناسه مشترک به شناسایی و رهگیری بخش های مختلف همان پرداخت کمک می کند.
MT202 در سال ۲۰۲۶ با چه پیامی جایگزین شده است؟
در محدوده پرداخت های برون مرزی مشمول ISO 20022، پیام pacs.009 متناظر با MT202 قدیمی است. همچنین pacs.009 COV جایگزین MT202 COV شده و pacs.008 پیام متناظر با MT103 در پرداخت های مشتری است.
اگر بانک از من MT202 بخواهد اما pacs.009 داشته باشم، مشکلی وجود دارد؟
لزوما خیر. پس از پایان دوره مهاجرت در نوامبر ۲۰۲۵، استاندارد ISO 20022 در پرداخت های برون مرزی مشمول CBPR+ جایگزین پیام های اصلی قدیمی شد. ممکن است طرف مقابل هنوز از نام MT202 استفاده کند. بهتر است مشخص کنید چه اطلاعاتی برای بررسی پرداخت نیاز دارد و آیا سند جدید پاسخگوی همان درخواست است یا خیر.
برای پیگیری حواله MT202 لازم است یا UETR؟
برای بیشتر مشتریان، UETR و اطلاعات پرداخت معمولا کاربرد بیشتری دارند. بانک ها و ارائه دهندگان خدمات می توانند با استفاده از شناسه های تراکنش و ابزارهای رهگیری، وضعیت حواله را بررسی کنند. داشتن MT202 معمولی به تنهایی برای اثبات واریز وجه به حساب گیرنده کافی نیست.
دیدگاهها